
 Accueil
 Ressources
 Espace


Dans tout ce qui suit, \( X \) désigne une variable aléatoire réelle discrète définie sur un espace probabilisé \( (\Omega, {\cal A}, P) \).
On note par \( \zeta \) la fonction définie pour tout \( x>1 \) par \( \zeta(x) = \displaystyle\sum_{k=1}^{+\infty} \frac{1}{k^x} \).
1. À retenir !
Définition - On dit que \( X \) suit la loi Zeta (de Riemann) de paramètre \( x>1 \) si pour tout \( k\in{\mathbb N}^* \),
\( \displaystyle P(X = k) = \frac{1}{\zeta(x)}\,\frac{1}{k^x} \)
On note \( X \sim {\cal Z}(x) \).
- Espérance : \( E(X) = \dfrac{\zeta(x-1)}{\zeta(x)} \), si \( x>2 \).
- Variance : \( V(X) = \dfrac{\zeta(x-2)}{\zeta(x)} - \dfrac{\zeta(x-1)^2}{\zeta(x)^2} \), si \( x>3 \).
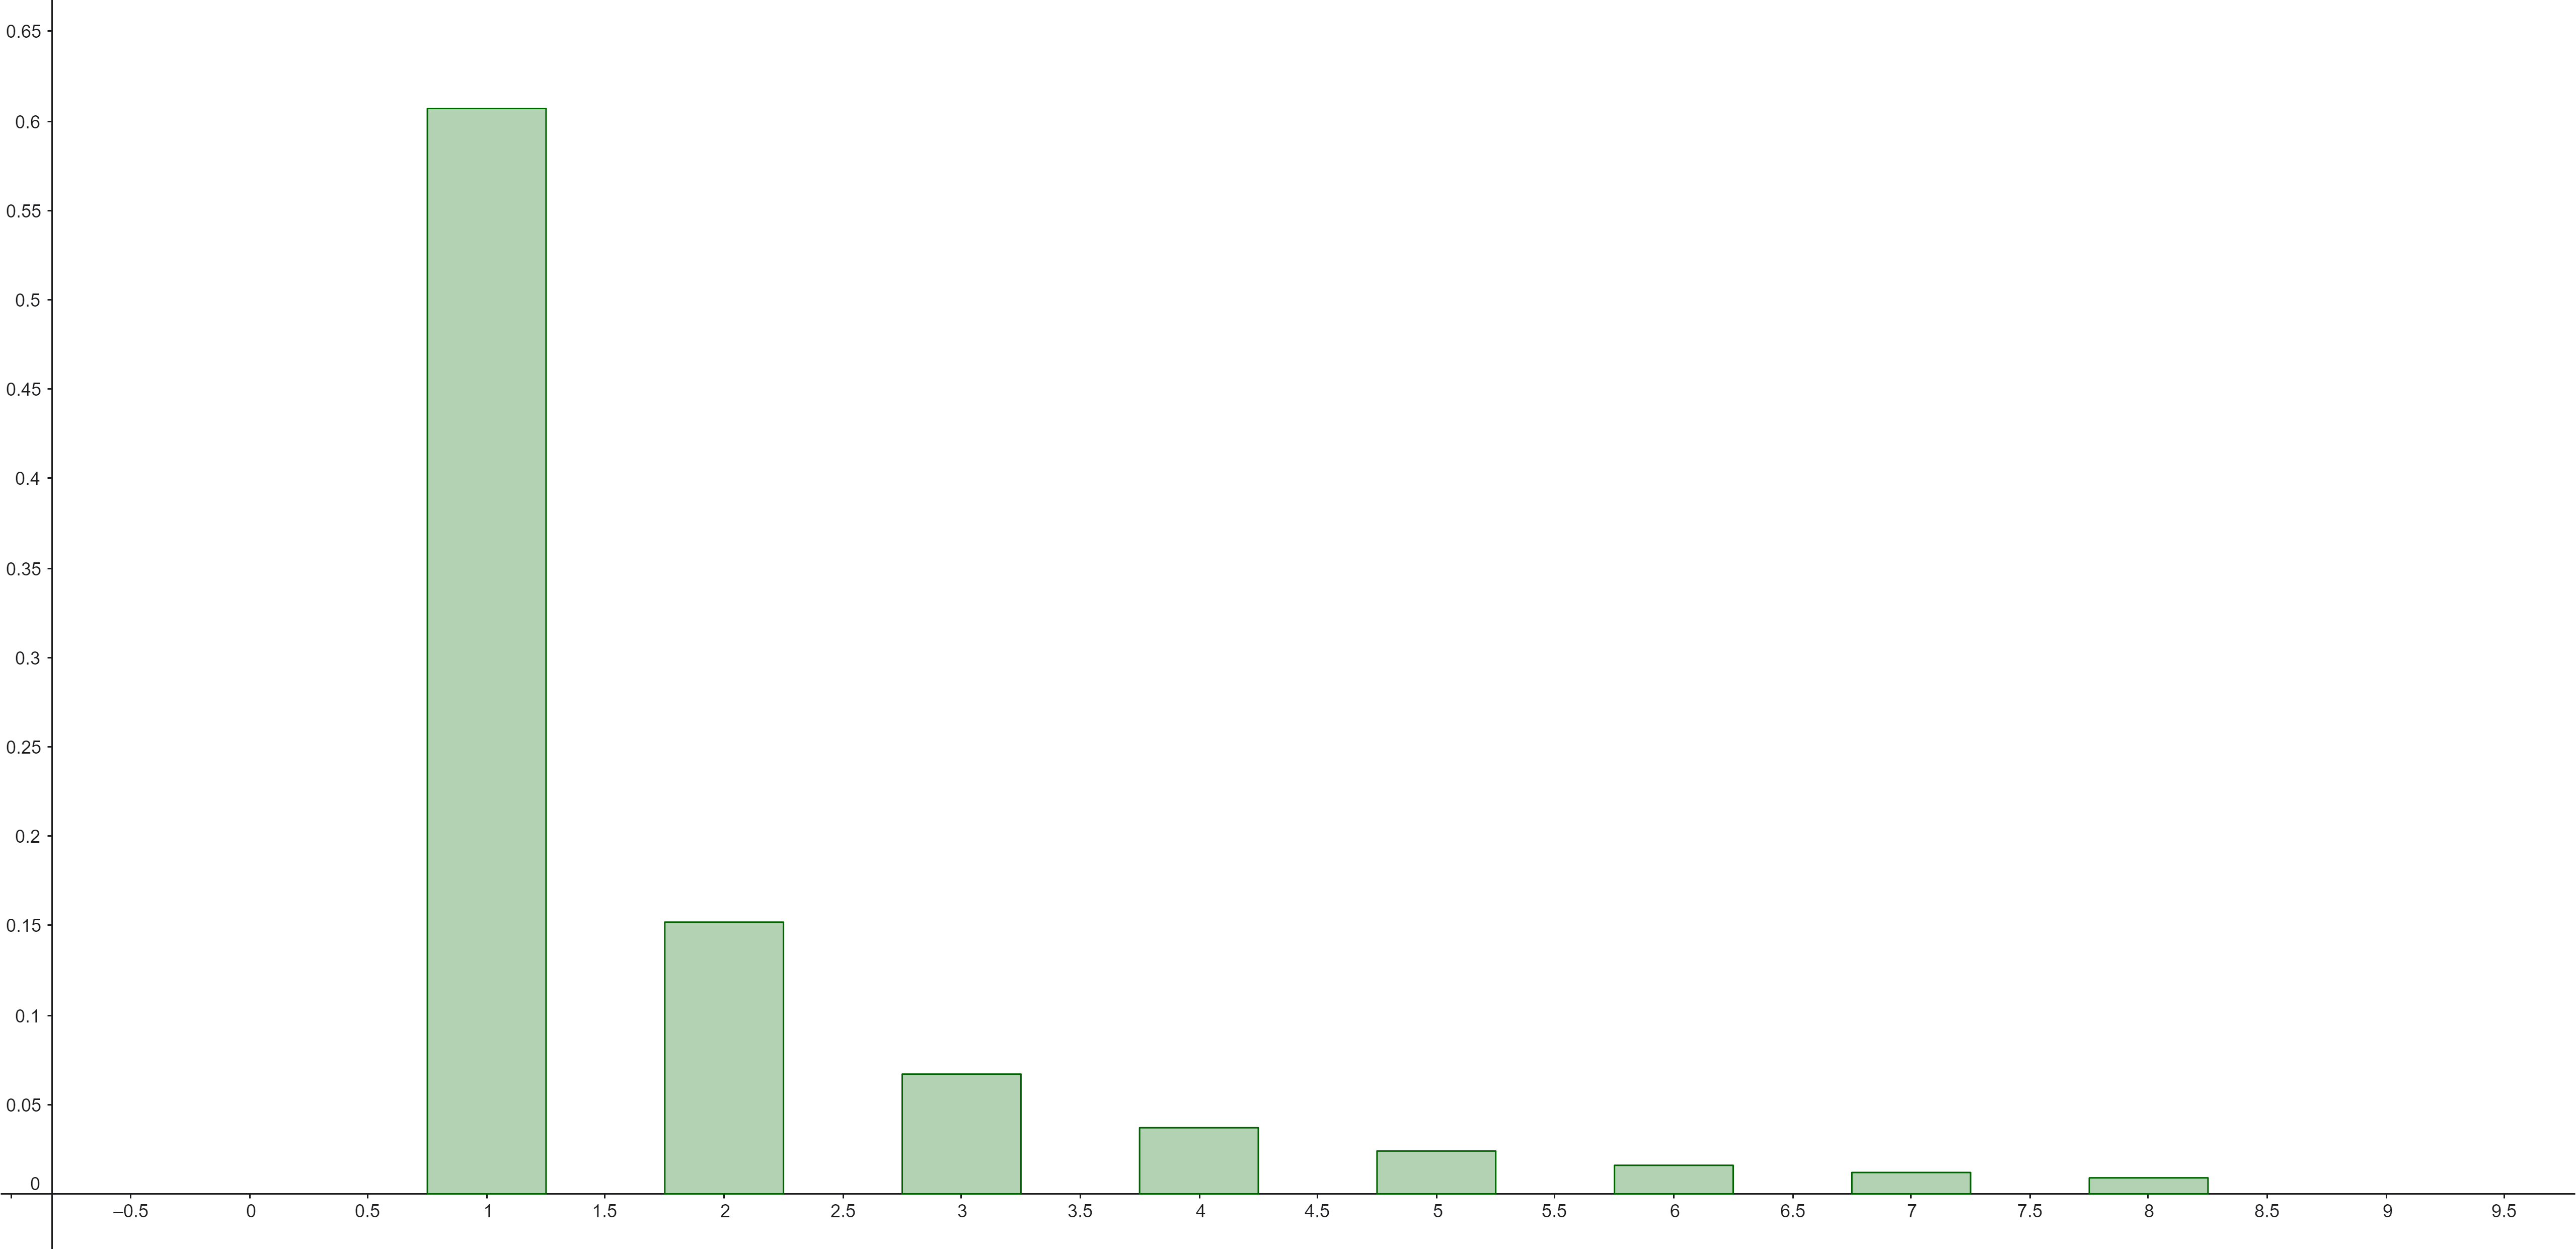
Table de la loi \( {\cal Z}(2) \), donnée à \( 10^{-3} \) près.
| \( k \) | \( 1 \) | \( 2 \) | \( 3 \) | \( 4 \) | \( 5 \) | \( 6 \) | \( 7 \) | \( 8 \) | … |
| \( P (X = k) \) | \( 0.607 \) | \( 0.152 \) | \( 0.067 \) | \( 0.037 \) | \( 0.024 \) | \( 0.016 \) | \( 0.012 \) | \( 0.009 \) | … |
Illustration de la loi \( {\cal Z}(2) \).
2. Situations modélisées
Exemples
En linguistique, elle permet de décrire la fréquence des mots dans une langue. Le mot le plus fréquent apparaît très souvent, le deuxième un peu moins…
Dans les réseaux, elle permet de modéliser la popularité des pages web, l'accès aux fichiers : un très petit nombre de pages ou de vidéos reçoit des milliards de visites, tandis que des millions de contenus isolés ne sont consultés qu'occasionnellement.
3. Fonction génératrice
Revenons à la définition. Définissons pour tout \( t\in[-1; 1] \) :
\( \displaystyle G(t) = E\big(t^X\big) = \sum_{k=1}^{n-1} P(X=k)\,t^k = \sum_{k=1}^{+\infty} \frac{1}{\zeta(x)}\,\frac{1}{k^x}\, t^k = \frac{1}{\zeta(x)}\,\sum_{k=1}^{+\infty} \frac{1}{k^x}\, t^k \)
Elle est de classe \( \cal C^{\infty} \) sur \( ]-1; 1[ \).
Calcul de \( G'(1) \)
\( \displaystyle G'(t) = \frac{1}{\zeta(x)}\,\sum_{k=1}^{+\infty} \frac{k}{k^x}\, t^{k-1} \)\( \displaystyle = \frac{1}{\zeta(x)}\,\sum_{k=1}^{+\infty} \frac{1}{k^{x-1}}\, t^{k-1} \)
Supposons maintenant que \( G' \) soit définie pour \( x=1 \). Alors :
\( \displaystyle G'(1) = \frac{1}{\zeta(x)}\,\sum_{k=1}^{+\infty} \frac{1}{k^{x-1}} \)
Nous reconnaissons une série de Riemann, convergente pour \( x-1 > 1 \) - c'est à dire \( x>2 \). Dans ce cas,
\( \displaystyle G'(1) = \frac{\zeta(x-1)}{\zeta(x)} \)
Calcul de \( G''(1) \)
\( \displaystyle G''(t) = \frac{1}{\zeta(x)}\,\sum_{k=1}^{+\infty} \frac{k-1}{k^{x-1}}\, t^{k-2} \)\( \displaystyle =\frac{1}{\zeta(x)}\,\sum_{k=1}^{+\infty} \Big(\frac{1}{k^{x-2}} - \frac{1}{k^{x-1}}\Big) t^{k-2} \)
Supposons maintenant que \( G'' \) soit définie pour \( x=1 \). Alors, en séparant les deux sommes :
\( \displaystyle G''(1) = \frac{1}{\zeta(x)}\,\sum_{k=1}^{+\infty} \frac{1}{k^{x-2}} - \frac{1}{\zeta(x)}\,\sum_{k=1}^{+\infty} \frac{1}{k^{x-1}} \)
Nous reconnaissons deux séries de Riemann, convergentes pour \( x-2 > 1 \) - c'est à dire \( x>3 \). Dans ce cas,
\( \displaystyle G''(1) = \frac{\zeta(x-2)}{\zeta(x)} - \frac{\zeta(x-1)}{\zeta(x)} \)
4. Bilan
a) Déterminons l'espérance
En supposons que \( x>2 \), nous obtenons que :
\( \displaystyle E(X) = G'(1) = \frac{\zeta(x-1)}{\zeta(x)} \)
b) Déterminons la variance
En supposons que \( x>3 \), nous obtenons que :
\( \displaystyle V(X) = G''(1) + G'(1) - G'(1)^2 \)
\( \displaystyle \phantom{V(X)} = \frac{\zeta(x-2)}{\zeta(x)} - \frac{\zeta(x-1)}{\zeta(x)} + \frac{\zeta(x-1)}{\zeta(x)} - \frac{\zeta(x-1)^2}{\zeta(x)^2} \)
\( \displaystyle \phantom{V(X)} = \frac{\zeta(x-2)}{\zeta(x)} - \frac{\zeta(x-1)^2}{\zeta(x)^2} \)